近日,张军教授与胡博、李睿两位老师合著文章《电商平台权力过大,监管边界在哪》刊发于《南风窗》杂志2026年第22期。该文对电商平台在信息化时代的规模崛起进行了解读,同时探讨了当平台的市场权力超出合理边界时,该如何规制的难题。现将全文分享如下,供读者参阅。
今年8月,农夫山泉创始人钟睒睒对电商平台的一番炮轰引爆舆论。他称平台是“板上钉钉的中间商”,呼吁“必须限制平台的权力”。言论一出,从实业界到学界,许多人卷入论战。有人痛斥平台用算法攫取定价权与流量;也有人认为,平台带来的低价与便利不容抹杀,线上线下并非非此即彼。
这场争论看似新鲜,却并不新鲜。把时间拉长就会发现,“大平台冲击线下”的争论,在超市和大卖场时代早已上演过。数字平台并非凭空出现,而是中间商这一古老职业在数字技术条件下的新形态。平台经济,不过是零售漫长历史中的一个阶段。
看清这一点,争论的焦点才能从“该站哪一边”转向“该怎么办”。若只把平台看作突如其来的破坏者,容易导向简单化的限制冲动;若只把平台看作效率救星,又容易忽视其权力失控的风险。而一旦把平台放回零售技术演进的长河,我们就能获得一个更宏观的视角:既要理解平台何以发展到今天的规模,也要追问,当平台的市场权力超出合理边界时,应当如何规制。这正是本文试图回答的两个问题。
01 从中间商到数字平台
中间商的历史几乎与交易本身一样久远,而它的每一次形态更新,都是一次交易成本的技术革命。早期中间商解决的核心问题是信任。在国家强制力难以覆盖跨地区陌生人交易的年代,贸易的核心困难不是运输,而是“我把货交给你,你会不会赖账”。诺贝尔经济学奖得主Paul Milgrom、Douglass North与政治经济学家Barry Weingast在1990年的一项研究中考察了西欧中世纪香槟集市上出现的“商人法庭”。
所谓香槟集市,是香槟地区全年轮流举办的一系列定期集市,来自意大利、佛兰德斯、法兰西等地的商人在此交易香料、丝绸、呢绒、皮革等货物。集市上的“商人法庭”扮演着处理集市纠纷的重要角色,虽然其判决并不具有强制力,但却支撑起了当时欧洲规模最大的跨地区长途贸易。
作者们对此的解释是,“商人法庭”真正提供的是信息服务,它把谁曾违约记录下来,并让后来的交易者可以低成本地查询,从而使“声誉”这种在小圈子里才管用的约束,在一个陌生人的大市场里重新变得有力。这项研究揭示:中间商的核心资产不是货物,而是关于交易对手的信息。
中国古代亦有类似的中间商角色,司马迁在《史记·货殖列传》里就写过撮合交易的“驵侩”,唐代边境互市上又有通晓多族语言的“牙郎”。牙人长年出入集市,熟悉行情与货色,成交后还要在契约上署名担保,以自身声誉为交易背书。
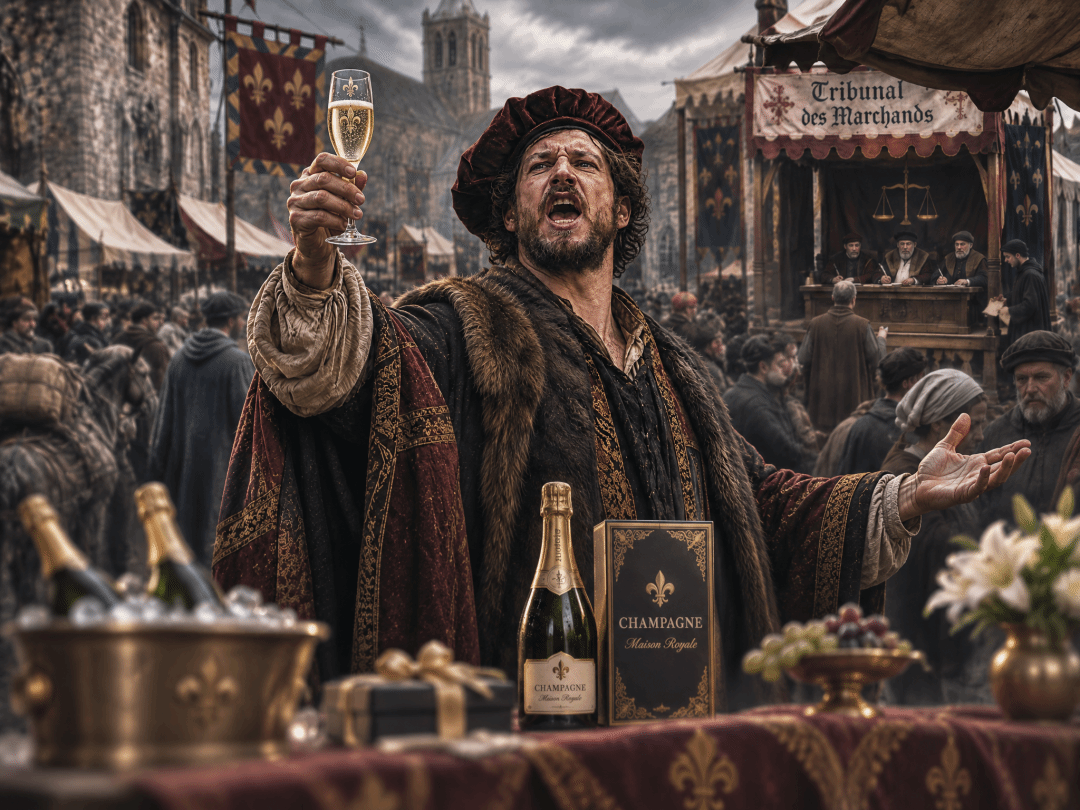
中世纪香槟集市上的“商人法庭”扮演着处理集市纠纷的重要角色 / AI制图
进入近代,运输与通信技术的突破大幅扩大了交易范围,中间商的形态也随之不断翻新:远洋航海催生了东印度公司式的贸易中介,铁路与电报造就了大宗商品交易所,19世纪末的邮购目录让偏远农户接触到城市商品的完整品类。这些技术进步始终指向同一个方向:把分散的、需要两两搜寻的交易,集中到一个参与者足够多、成交足够密集的市场里去。
经济学对中间商的存续逻辑有系统的阐释。就搜寻与匹配而言,中间商之所以存在,是因为它比买卖双方拥有更高的会面频率,能以更快的速度撮合对手交易;就信息不对称而言,它同时承担着质量认证者的角色,为缺乏信任的双方背书;就市场流动而言,它通过设定买卖价差、持有库存,使买方随时可购、卖方随时可售。需要强调的是,这些功能并不专属某一种特定形态,传统中介、大卖场、电商平台,都是在各自的技术条件下解决同一个问题:降低交易成本、促成交易。
不过相比于此前所有的中间商形态,数字平台有着完全不同的规模扩张逻辑。双边市场的经济学文献指出,平台连接的是两个相互依赖的用户群体:一边用户数量的增加会直接提高另一边用户的效用,即卖家越多,买家找到合意商品的机会越大,而买家越多,卖家做成生意的机会越大。这反映的就是跨边网络外部性。由于这种外部性的存在,平台的定价结构(向哪一边收费、对哪一边补贴)成为核心决策,并常常表现为对一边零定价甚至负定价。这种“鸡生蛋、蛋生鸡”的正反馈是此前任何一代中间商都不曾具备的。传统中间商的规模受限于物理空间与资金,沃尔玛每开一家新店都需要土地、货架和卡车;而数字平台的网络效应可以滚雪球式扩张。
更关键的是,平台可以不参与交易、只做撮合。纯粹的撮合者形态古已有之,但传统撮合者的规模始终受限于人脉与地域,一个牙人能同时服务的买卖双方是有限的。数字平台同样不买断货物、不承担存货跌价风险,边际成本极低,一旦叠加网络效应,扩张便没有物理上限。携程不拥有一间客房,滴滴不拥有一辆汽车,却可以在全国范围内组织海量交易,这是传统中介无论如何都做不到的。正反馈与无物理上限的结合,使市场天然向少数平台集中。一旦某个平台在两边同时领先,优势就会自我强化,后来者便难以撼动。此时平台的角色便从“匹配中介”变成“规则制定者”:它不再只是市场中的一个参与者,它就是市场本身。
平台连接的是两个相互依赖的用户群体 / 图源:图虫创意
中国平台经济的高速发展还有其独特的成本结构与市场禀赋。从供给端看,全国密集的公路物流网络、发达的快递分拨与末端网点体系提供了硬件底座;相对可控的劳动力成本使末端配送能以较低成本实现高密度、高频次覆盖,“次日达”“小时达”因此成为可能;移动支付与移动网络的高普及率则构成信息基础设施优势。从需求端看,超大规模的统一市场与多层次的消费需求,为平台的长尾效应与网络效应提供了充足空间。这意味着,中国的平台经济并非单纯移植国际的商业模式,而是本土基础设施与市场规模共同孕育的结果。其在即时配送、本地生活服务等领域形成的效率优势,已构成中国服务零售业国际竞争力的一部分。
02 冲击与矛盾
很多人将“平台冲击线下传统零售商”视作数字时代新命题,但超市与连锁大卖场才是此前影响最深远的中间商技术进步,基于平台的零售模式正是这一进程的延续与演变。沃尔玛1962年从阿肯色州起步,用三十余年完成全美扩张,而这个过程在中国被大幅压缩:1996年它在深圳开出首店,当日涌入约八万名顾客。90年代中后期外资连锁超市在华爆发,大润发、永辉等本土品牌同步起步,期间中国超市销售额年增速达30%~40%,是其他发展中国家的两到三倍,推进速度居全球之首。
这一阶段,传统百货与社区杂货店持续承压,大卖场对传统零售店的冲击迅速成为公共话题。类似讨论并非中国独有:1993年,活动人士Al Norman因在小镇成功阻止沃尔玛落地,被美国知名节目称为反沃尔玛运动的“领袖”;1994年美国众议院专门就此召开听证会,最终因缺乏具体证据未催生相关立法。可见“大卖场取代夫妻店”与“平台取代传统零售”,本就是同一条技术演进曲线上的相邻两点,今天围绕平台的诸多争论,30年前在大卖场普及阶段早已出现。相关量化研究显示,连锁大卖场进入当地市场,会让近半数小型折扣店难以盈利;沃尔玛在八九十年代的扩张,直接解释了同期小型折扣店净减少量的四到五成。
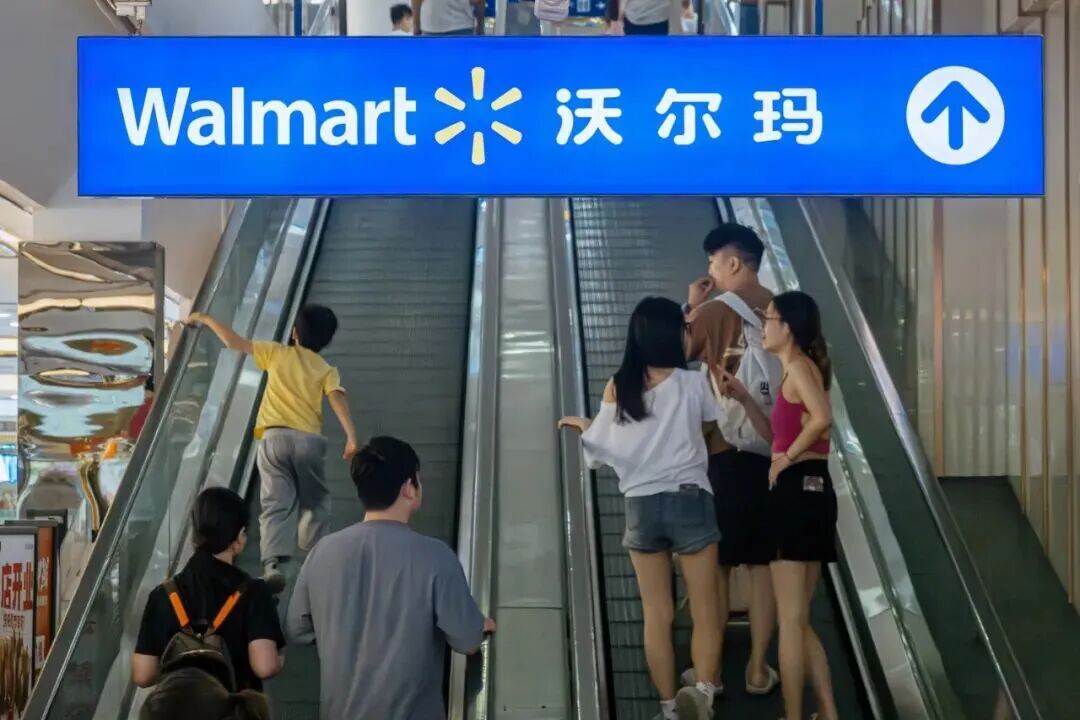
顾客正在乘坐电梯进入沃尔玛超市 / 南风窗郭嘉亮 摄
作为大卖场“后辈”的数字平台,对线下零售的改变并非全是预想中的负面。宏观数据显示,2011—2025年中国面向家庭的零售市场规模从13.9万亿元增至31.4万亿元,其中线上零售从0.3万亿元增至11.6万亿元,线下零售也从13.6万亿元增至19.8万亿元,二者同步扩张,线上只是因基数更小呈现出更强的增长活力。
细分渠道来看,传统电商快速增长的同时,百货、专业店、便利店等渠道规模整体保持稳定。2011—2025年,农贸市场摊位、夫妻店这类基层中小零售商总数从1151万家降至961.9万家,但总销售额从4.45万亿元增至6.11万亿元,单店销售额年均复合增长3.35%。这说明直面平台竞争的中小零售商虽承受结构性压力,却依然保有市场韧性,发挥着基础性作用。
电商平台并非只会替代线下交易场景,也创造了不少线下原本不存在的新场景。这种情况下平台不是商户的对手,而是新的流量来源。相关研究显示,接入即时配送平台的餐厅,外卖销售额提升的同时,线下堂食客流还平均增长6.2%——平台除了撮合交易,还承担了帮消费者“发现”商户的功能。这意味着平台经济与线下实体经济并不矛盾,线上线下消费也非简单替代,核心在于平台能否拓宽商户经营渠道,成为新的客源入口。
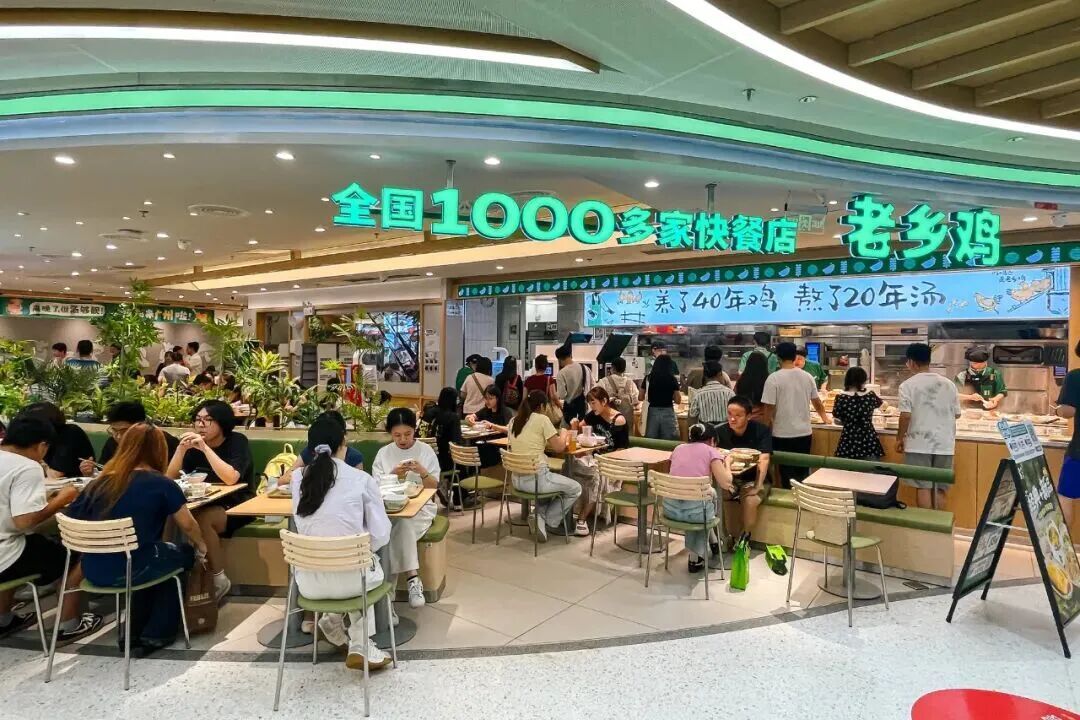
老乡鸡线下堂食内用餐的顾客们/ 南风窗郭嘉亮 摄
更深层的矛盾,来自平台取得市场支配地位后,交易收费不再受竞争有效约束。多边平台的收费结构本就不与单边服务成本一一对应,收费高于成本不能直接等同于剥削,目前学界也缺乏对平台真实服务成本的权威测算。真正决定抽成上限的,是商家离开平台的机会成本,当平台成为商家触达消费者的核心通道,商家退出损失越大,抽成可上探的空间就越高,这正是市场支配地位转化为定价能力的核心逻辑。叠加广告投放、流量购买等额外支出,中小商家的利润空间被进一步挤压,这也是近年监管推动平台降费让利的核心背景。
此外,平台还可能通过交叉补贴,用一个市场的利润支撑另一市场的低价扩张,短期惠及消费者,但长期对市场竞争和消费者福利的影响仍待审慎评估,其认定难点在于低价阶段易观察,后续排挤成功后的提价行为却难以证实。
和收费水平同等重要、却更难监管的,是平台上商户的曝光分配规则,这属于平台自行制定执行的治理范畴。这套准入、评价、流量分配规则本身有其正当性,平台相当于承担了“私人监管者”的职能,但核心问题在于:当平台自身也下场参与市场售卖,规则制定者与市场参与者的身份发生重合,“自我优待”问题便随之出现。相关研究证实,部分平台的自有品牌商品,曝光优势相当于普通付费推广位的三成到六成,这类优待真实存在,其对消费者福利的最终影响,目前学界仍在持续探讨。
03 规制与展望
规制平台经济,关键是为平台的权力划清边界,而非否定平台本身。中国在这一领域的监管实践已走在世界前列。继2021年对阿里、美团反垄断处罚后,2026年7月市场监管总局对携程滥用市场支配地位行为作出罚没合计51.79亿元的处罚,这是国内平台经济反垄断史上最高额罚单。该案针对平台通过各类工具“挤出”竞品的新型垄断行为,包括用“最低价”条款对酒店经营者实施限定交易、附加不合理交易条件等。这类执法方向值得肯定,法国2015年全面禁止缤客价格平价条款后,酒店挂牌价有所下降的经验研究也印证:“最低价”类条款确实会推高价格。携程案也清晰展现了平台经济规制的三个核心要点:盯住谁、针对什么、如何落地。
图源:图虫创意
第一,监管应聚焦于那些已拥有足够网络优势、事实上掌握市场准入的“守门人”平台。成为守门人,规模是前提。没有相当的规模,就没有网络优势与市场准入控制,也谈不上危害,这正是欧盟《数字市场法》以用户规模与营收为门槛来筛选的合理性所在。但规模本身不等于危害:真正使一个“够大”的平台成为守门人的,是商家对它的依赖——是否必须经由它才能触达一批无法从别处触达的消费者,离开后要承受多大的销售损失。规模设定了“够格”的门槛,依赖度才决定“危害”的实质。因此,监管在规模门槛之外,还应考察商家的多平台经营比例、下架后的销售流失、平台间商户与用户的重叠程度这些可举证的指标,避免仅凭规模一刀切。
第二,监管应聚焦具体行为,而非针对商业形态。现实中直接禁止某类业态的主张虽不多见,但以保护特定群体为名给特定商业形态设限的冲动始终存在,比如为保护社区小店限制大卖场选址,为保护中小商家禁止平台自营。这类限制本质是抵制先进零售技术,既直接损害消费者福利,最终也会伤及本想保护的群体:像即时零售本在扩大线下商业的辐射半径,限制其发展反而会削弱本地实体经济的数字化增量。业态效率应交由市场检验,针对业态的禁令往往只会被在位者用来维护自身优势。正确的做法是仅对可识别、可举证的具体行为设限,比如滥用市场支配地位、限定交易、掠夺性定价、算法歧视等,线上线下、自营撮合的形态差异本身不应构成违法要件。
第三,推动平台规则与监管规则双向透明。一方面,平台的抽成、流量分配基本规则需向商家公开,让商家形成稳定预期,只有成本和流量可预期,商家才敢投入长期的品牌、品质与服务建设;若平台规则随时可变,商家随时可能血本无归,就只会选择低投入、快周转的经营模式,最终损害消费者权益。另一方面,监管自身也需透明,执法标准、认定要件和处罚尺度要可预期,否则企业无从判断创新边界,合规成本就会演变为创新阻力。
推动平台规则与监管规则双向透明 / 图源:图虫创意
还要补充的是,中介技术的演进从未停止,生成式AI正在成为新一层中间商。当消费者不再自行浏览选品,而是把搜寻比价委托给AI助理时,“谁能被看见”的决定权就从平台排序算法转移到了AI推荐算法上。如果这个助理由平台运营,或其运营方同样依靠广告、佣金变现,今天围绕平台收费和流量分配的所有关切,都会以更隐蔽的形式重现。而且AI推荐是针对单个消费者定制的,比统一搜索结果更难被外部观察、更难举证。这恰恰说明,从大卖场到电商平台再到AI助理,需要被监管的从来不是某一种中间商形态,而是中间商对交易通道的滥用——决定谁被看见、谁被挤出、以何种条件成交,无论这个通道掌握在货架、算法还是AI手里。
回到钟睒睒引发的那场争论:我们的答案很明确,规制平台经济,关键在于针对平台的具体行为,划出清晰、可预期、可问责的边界。从香槟集市的商人法庭到今天,交易的繁荣从来不是因为没有规则,而是因为有了可信的规则。
来源:《南风刊》
作者:张军、胡博、李睿